
残クレは本当に「損」なのか?
「残クレ(残価設定型クレジット)は結局、損をする仕組みだ」「アルファードのような高級車を、無理して買う人のための見栄の借金だ」
こうしたネガティブな噂を耳にして、不安に感じている方も多いはずです。しかし、車両価格の高騰と金利上昇がダブルで家計を直撃する2026年現在、残クレは「借金」というだけでなく、家計のキャッシュフローを整えるための「戦略的ツール」へと進化しています。
日本銀行は2026年6月に政策金利を1.0%程度、9月には1.25%程度へと引き上げました。金利が上がっていく中で、多忙な共働き・子育て世帯が「自分たちのライフスタイルに合うか」を即座に判断できるように解説します(数値は2026年10月時点)。
残価設定型クレジット(残クレ)の本質|なぜ2026年に「機能利用」が注目されるのか
結論から言えば、残クレとは「将来の予想価値(残価)をあらかじめ据え置き、残りの金額のみを分割払いすることで月々の負担を抑える金融商品」です。
21世紀の自動車利用は、20世紀型の「完全所有」から、安全装備のアップデートを前提とした「機能利用」へと転換しています。
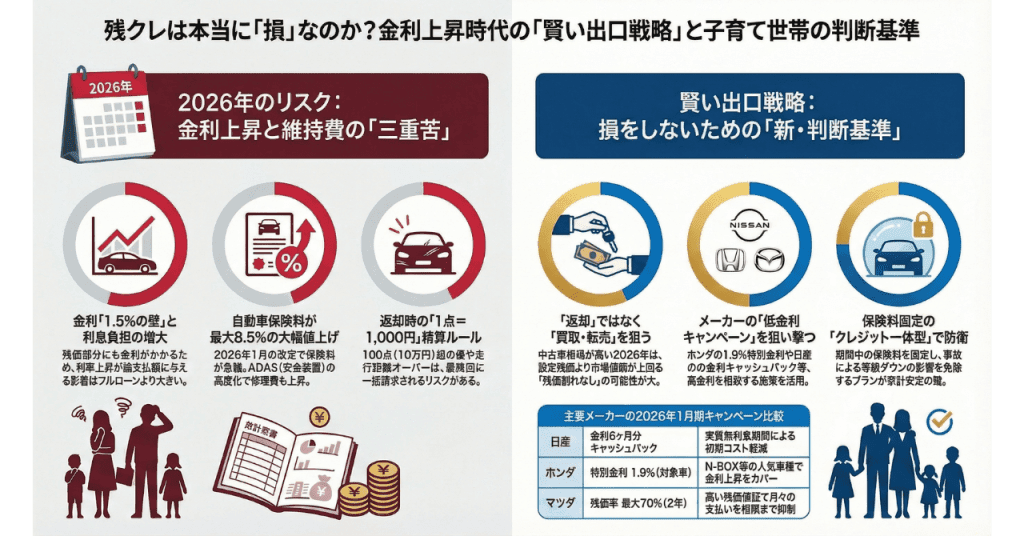
ここで、多忙なパパ・ママに必ず理解していただきたい**「コストの罠」**があります。それは、据え置かれた残価に対しても、契約期間中は金利が発生し続けるという点です。例えば5年契約なら、まだ支払っていない据置分に対しても5年間利息を払い続けることになります。この「残価利息」の存在を納得した上で、手元のキャッシュ(教育資金等)を温存する価値があるかを見極めるのが、賢い家計管理の出発点です。
「残クレ=恥ずかしい・損」というネガティブなイメージの正体
「残クレでアルファードを買うのは無理をしている証拠」という偏見がありますが、実態はメーカーによる「中古車市場の流通サイクル制御」という高度なビジネス戦略です。一部で「損」と言われる理由は、以下の制約にあります。
- 契約期間中の不自由: 所有権はディーラーにあり、勝手な売却やカスタマイズが原則不可。
- 精算リスク: 傷や走行距離超過により、出口で追加支払いが発生する可能性。
しかし、これらは「見栄」ではなく「戦略」として捉えるべきです。
例えば憧れのミニバンを検討中のA家。フルローンでは月々6万円の支払いが、残クレなら3万円台に。浮いた3万円を「新NISA」での教育資金運用に回すことで、3〜5年後のライフステージの変化(子供の習い事や中学受験)に備える柔軟性を確保できます。月3万円なら年36万円で、2024年からのNISAのつみたて投資枠(年120万円まで)に十分収まる金額です。

2026年の金融政策とオートローン金利への影響
日本銀行は2025年12月に政策金利を0.75%程度へ引き上げ、2026年1月は据え置いたあと、6月に1.0%程度、9月に1.25%程度へと利上げを続けています。2024年3月のマイナス金利解除から、金利のある世界への移行がはっきりしてきました。
- 金利上昇の影響: オートローンや残クレの金利(分割払手数料率)は、販売会社・車種・時期によって異なります。たとえばマツダスカイプランの支払例は、2026年10月時点で実質年率5.4%で計算されています。据置額が大きい残クレほど、金利が上がったときの総利息額への影響が大きくなる点は変わりません。
【比較表】主要メーカーの残クレの条件(2026年10月時点)
2026年1月の執筆時点では、各社が金利上昇による買い控えを防ぐため1月限定のキャンペーンを展開していましたが、キャンペーンは時期ごとに入れ替わります。ここでは、各社の公式ページで確認できる残クレの基本的な条件を整理しました。
| メーカー名 | 商品名 | 支払回数 | 返却時の主な条件 |
|---|---|---|---|
| 日産 | 日産ビッグバリュークレジット | 3年・4年・5年(電気自動車は4〜6年) | 月1,000km/1,500kmのコースを選択。内外装の減点が免責基準額(軽・コンパクトは10万円)を超えると1点×1,000円で精算 |
| ホンダ | 残価設定型クレジット(残クレ) | 36回・48回・60回 | 内外装の減点100点以内かつ月1,000km以下(1,500kmも選択可)。超えた分は1点1,000円、走行距離1kmあたり5〜10円(車種による) |
| トヨタ | 残価設定型プラン | 販売店によって異なる | 損傷・事故修復歴がないこと、各店舗の定める走行距離を超えないこと。残価を保証していない販売店も一部あり |
| マツダ | マツダスカイプラン | 3年(37回)〜7年(85回) | 1,000km/1,500kmタイプ。減点の免責は50点(5万円)、超えた分は1点1,000円。残価率は車種・プランごとに設定 |
※随時変更されているので、実際のプランは各社のホームページで確認してください。
「出口」で泣かないための精算実務|傷・凹み・走行距離の減点基準
契約満了時の精算は、JAAI(日本自動車査定協会)の基準に準じた減点で行われ、ホンダやマツダでは「1点=1,000円」で換算されます。どこまでが免責になるか(ホンダは100点以内、マツダは50点以内など)は会社ごとに違います。
減点目安(内外装)※2026年1月の執筆時点で調べた目安です。実際の点数は契約先の基準で決まります。
- カードサイズ(9cm未満): 10点(約10,000円)
- A4サイズ程度(30cm未満): 20点(約20,000円)
- ルーフの損傷: 80〜140点(約80,000円〜) ※雪や飛来物による凹みは非常に高額です。
走行距離制限
月間1,000km/1,500kmのコースを選び、契約期間の上限を超過した場合、1kmあたり5円〜20円(メーカー・車種・超過距離による)の精算が発生します。たとえばマツダスカイプランは、上限を超えた分が10円/km、超過分のうち一定の距離(80,000kmなど)を超えた分は20円/kmです。
2026年の保険料改定|維持費増大への家計防衛策
自動車保険料の引き上げが続いています。損害保険料率算出機構は2026年6月23日、各社が保険料の基礎に使える自動車保険の参考純率を平均14.4%引き上げる届出を金融庁長官に行い、6月30日に法律に適合している旨の通知を受けました。2027年1月以降に保険期間が始まる契約を想定した水準で、2024年6月の改定(平均5.7%引き上げ)に続く引き上げです。あわせて、ドライブレコーダー等で測った急加速・急減速の頻度で保険料が変わる料率区分(3区分)も新設され、安全運転をすると保険料が安くなる仕組みになります。ただし参考純率は各社が実際に販売する保険料とは異なる場合があり、東京海上日動は2026年1月と2026年10月に自動車保険の改定を実施しています。改定の時期や率は保険会社や契約条件で異なるため、更新時の案内で確かめてください。背景について損保料率機構は、事故率は緩やかに減っている一方、急激な物価上昇や高性能部品の普及による部品の高額化、工賃単価の上昇などで1件あたりの支払保険金が年々上がっていると説明しています。2024年の資料では、2021年度から2023年度にかけての部品費の平均が次のように上がっていました。
- ヘッドランプ修理費: 部品費 +16.1%(LEDランプの普及・オートライトの義務化)
- フロントガラス修理費: 部品費 +7.1%(センサーカメラ搭載のため)
自賠責保険も、2026年11月1日以降に保険期間が始まる契約から、自家用乗用自動車(24か月、離島・沖縄県を除く)で5.2%(910円)引き上げられます。
「クレジット一体型保険(長期固定)」の活用もコスト削減の一つの手ではあります。値上げの波を受け流し、契約期間中の保険料を固定できるタイプなら、家計の見通しが立てやすくなります。事故があった場合の等級の扱いは商品ごとに異なるので、契約前に確認してください。

共働き・子育て世帯が残クレを選ぶべきか?「意思決定の整理表」
| 比較軸 | 残クレが向いている家庭 | 残クレが不向きな家庭 |
|---|---|---|
| 走行距離 | 月間1,000km以内(街乗り中心) | 月間1,500km超(長距離通勤・旅行) |
| 乗り換えサイクル | 3〜5年で最新の安全機能を使いたい | 10年以上、壊れるまで乗り潰したい |
| 手元資金 | 教育費や投資に現金を残したい | 利息支払いを極端に嫌う |
| 家計の安定性 | クレジット一体型保険で固定したい | 保険料変動のリスクを許容できる |
「3〜5年で子供の成長に合わせてサイズを変えたい」家庭には有効ですが、「1台を10年愛したい」家庭には不向き。この境界線は明確です。

結論:2026年の中古車相場高騰を味方につける「出口戦略」
2026年1月の執筆時点では、中国のレアアース輸出規制の影響で新車の納期遅延が再燃していました。この「新車不足」こそが、残クレ利用者のチャンスです。
戦略的出口: 満了時に単に「返却」するのではなく、買取店への売却も選択肢に入れてください。2026年1月の執筆時点では、新車遅延の影響で、3〜5年落ちの車がディーラーの保証した残価よりも高く売れる可能性がありました。メーカーの残クレでも、査定額が残価額より高ければ差額を次の車の頭金に充てられる仕組みがあります(マツダスカイプランなど)。中古車の需要が高まる傾向があるとされる3月の決算期に、買取店で清算して差額(プラス査定分)を次車の頭金にする。私は、これが2026年の残クレで最も有利な出口戦略だと考えています。また個人的には、トヨタ車などの日本車は買取価格が下がりにくい印象を持っていますが、車種や時期で差があります。相場は時期で動くので、満了の半年ほど前から買取店の査定額と残価を見比べてください。
まとめ:今すぐできるアクション
- 金利上昇への備え: 日銀は2026年に入って6月と9月に利上げしました。各社のキャンペーンや金利を見比べ、契約のタイミングを検討。
- 残価保証の安心: 暴落リスクはメーカーに負わせ、高騰時は売却益を得る「いいとこ取り」を意識。
- 維持費の固定化: クレジット一体型保険で、高騰する保険料をロックする。
まずは今週末、家族で「次の3〜5年の年間走行距離」を予測することから始めてみてください。それが決まれば、最適なプランは自ずと絞り込めます。
出典
- 金融市場調節方針の変更について(2025年12月19日、日本銀行) https://www.boj.or.jp/mopo/mpmdeci/state_2025/k251219a.htm
- 当面の金融政策運営について(2026年1月23日、日本銀行) https://www.boj.or.jp/mopo/mpmdeci/state_2026/k260123a.htm
- 金融市場調節方針の変更について(2026年6月16日、日本銀行) https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260616a.pdf
- 金融市場調節方針の変更について(2026年9月18日、日本銀行) https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf
- 新たな金融政策の枠組みの導入について(2024年3月19日、日本銀行) https://www.boj.or.jp/mopo/mpmdeci/state_2024/k240319a.htm
- 残価設定型クレジット マツダスカイプラン(マツダ) https://www.mazda.co.jp/purchase/skyplan/
- マツダスカイプラン 残価を保証するための規定(マツダクレジット) https://www.mazdacr.co.jp/lineup/lineup.html?mode=sky
- 残価設定型クレジット(残クレ)(本田技研工業) https://www.honda.co.jp/HFC/auto/zankure/
- 残価設定型クレジット(日産フィナンシャルサービス) https://www.nissan-fs.co.jp/credit/bvc/
- お支払い方法 残価設定型プラン(トヨタ自動車) https://toyota.jp/request/payment/index.html
- 自動車保険参考純率 届出のご案内(2026年6月23日、損害保険料率算出機構) https://www.giroj.or.jp/ratemaking/automobile/pdf/202606_announcement.pdf
- 自動車保険参考純率 改定(適合性審査結果通知受領)のご案内(2026年6月30日、損害保険料率算出機構) https://www.giroj.or.jp/news/2026/20260630_1.html
- 自動車保険参考純率 改定のご案内(2024年6月28日、損害保険料率算出機構) https://www.giroj.or.jp/ratemaking/automobile/pdf/202406_announcement.pdf
- 自賠責保険基準料率 改定のご案内(損害保険料率算出機構) https://www.giroj.or.jp/ratemaking/cali/pdf/202604_announcement.pdf
- 自動車保険 改定のご案内(東京海上日動火災保険) https://www.tokiomarine-nichido.co.jp/service/auto/kaitei/
- NISAを知る(金融庁) https://www.fsa.go.jp/policy/nisa2/know/index.html
よくある質問
- 残価設定型クレジット(残クレ)とは、どのような仕組みなのか?
- 将来の予想価値(残価)をあらかじめ据え置き、残りの金額のみを分割払いする金融商品です。月々の負担を抑えられますが、支払っていない残価に対しても契約期間中は金利が発生するという点に注意が必要です。
- 残クレの契約満了時に追加支払いが発生するのはなぜ?
- 傷や凹み、走行距離超過などで、契約時に決めた範囲を超えた場合です。日本自動車査定協会の基準に準じた減点で精算し、ホンダやマツダでは1点=1,000円で換算します。免責の範囲(ホンダは100点以内、マツダは50点以内など)や超過走行の単価(1kmあたり5〜20円)は会社・車種で異なります。
- 2026年時点で、残クレを選んでもいい家庭の条件は?
- 月間走行距離が1,000km以内(街乗り中心)で、3〜5年で乗り換えたい家庭が向いています。教育資金など手元の現金を温存したいときは、浮いたお金をNISAで運用するなど、キャッシュフローを整える戦略として機能します。
- 金利が上がると残クレの支払いはどう変わる?
- 日銀は2026年6月に政策金利を1.0%程度、9月に1.25%程度へ引き上げました。残クレは据え置いた残価にも金利がかかるため、金利が上がるほど総利息額が増えます。金利は販売会社・車種・時期で異なるので、契約前に総支払額で比べてください。
カリフォルニア州立大学ロングビーチ校卒業後、NTTPCコミュニケーションズでシステムエンジニアとして金融機関等のシステム運用などに携わる。2009年、株式会社エニドアを創業し代表取締役に就任。クラウドソーシングサービスの開発・提供を行う。M&Aにより会社を売却後、上場企業のグループ会社の経営を6年行った後、株式会社modoを創業し代表取締役に就任。家族向けのサービスmemStockの開発を行う。 二級ファイナンシャル・プランニング技能士、証券外務員一種を保有。2児の父。
関連記事
 住まい・ローン
フラット35の仕組みと金利、子育てプラス
全期間固定金利の住宅ローン「フラット35」の仕組みを住宅金融支援機構の公表資料で整理。金利の決まり方と2026年10月の最頻金利、年齢・返済負担率などの利用条件、子育てプラスやポイント制の金利引下げ、返済額の試算を示します。
 住まい・ローン
変動金利の住宅ローン、金利が上がっても返済額が同じなのはなぜ?
政策金利が上がっても、住宅ローンの返済額がすぐには変わらない契約があります。変わっているのは返済額ではなく、その中身。5年ルールの仕組みと、自分の契約をどこで確認できるのかを整理しました。
 住まい・ローン
短期プライムレートと変動金利の関係
変動金利型の住宅ローンの基準になる短期プライムレートの仕組みを解説。日銀の利上げに合わせた2024年以降の推移、変動金利型の金利とのつながり、3,000万円・35年で金利が上がったときの返済額の試算を示します。
 住まい・ローン
変動金利型ローン、利上げへの備え方
日銀の利上げが続く2026年、変動金利型の住宅ローンで返済中の家庭がとれる備えを解説。5年ルール・125%ルールで返済額が据え置かれる間に起きること、繰上返済の効果、差額の積み立て、固定金利への切り替えを試算つきで示します。