
資産運用の簡単な説明書(前編)
はじめに
2023年も終わりに近づいた頃から、新NISAというキーワードを中心に、投資や資産運用などの言葉を色々な所で見るようになりました。2023年は多くの品目で値上げが行われる一方、実質賃金(現金給与総額)は前年比2.5%減と上がっておらず、家計が苦しくなっている家庭も多くなっていました。その後も物価の上昇は続き、2025年平均の消費者物価指数(総合)は前年比3.2%の上昇でした。個人的にも、「資産運用ってどうしてる?」という会話も、友人や親族からされる事が増え、一般的に資産運用に対する興味関心が増しているように感じます。
そこで、
今まで株式投資はなんか怖いからやった事がない。
現金が一番。定期預金に全て預けている。
という資産運用超初心者の方向けに、9つの質問に答える形の簡単な説明書を作ってみました(説明書は2024年に作成したもので、本文の数字は2026年10月時点に更新しています)。
資産運用というキーワードは気になるが、勉強する暇や熱量はない!という方は読み進めてみてください。
Q1. 資産運用って何?
いきなりド直球の質問がきました。
A1. 簡単に言うと、「手持ちの資産を投資して、増やすことを目指す活動の事」です。ただ、あくまでも「増やすことを目指す」のであり、減らないという訳ではないことを理解しておく必要があります。ノーリスク、ノーリターンと言う通り、リターンを得るためにはリスクがゼロという事はほぼありません。資産を運用する人の環境やリスク許容度によって、取るべきアクションを変える必要があります。ただし、リスクとリターンはいつも比例する訳ではないので、取るべきアクションはしっかりと検討しなければいけません。
Q2. 資産運用ってなんで必要?
資産運用が必要な理由を3つ挙げると、
- 資産の増加
- インフレへの対策
- リスクの分散
です。
1は説明不要ですが、2と3を少し説明します。
インフレへの対策
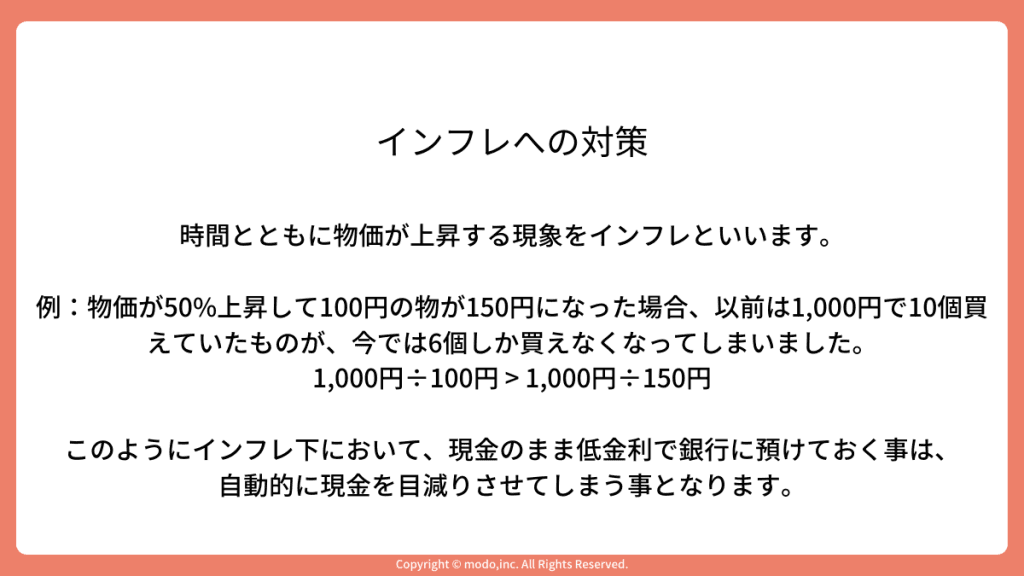
インフレとは時間が経つにしたがって物価が上昇する現象の事です。
例えば、うまい棒は長くずっと10円/1本でした。それが2022年の初めての値上げで、1本12円になりました。税金を考慮せずに話を進めると、1,000円あれば100本買えていた物が、83本しか買えなくなってしまいました。これを今までと同じように100本買えるようにするためには、1,000円を1.2倍にする必要があります。さらに2024年10月の出荷分からは1本15円(希望小売価格・税抜き)になり、1,000円で買えるのは66本、100本買うには1.5倍が必要になりました。
銀行の金利も、日銀が2024年3月にマイナス金利政策を解除し、2026年9月には政策金利を1.25%程度に引き上げるなど、上がり始めています。それでも、仮に年1%の金利が複利で付いたとしても、1.2倍になるには約19年かかります(税金は考慮していません)。そこで必要なのが、銀行以外に投資して、資産を増やすと言うアクションです。
インフレ下では、うまい棒に限らず色々な物の値段が上がるので、同じように手持ちの資産も増やす事がインフレへの対策として有効になります。
リスクの分散
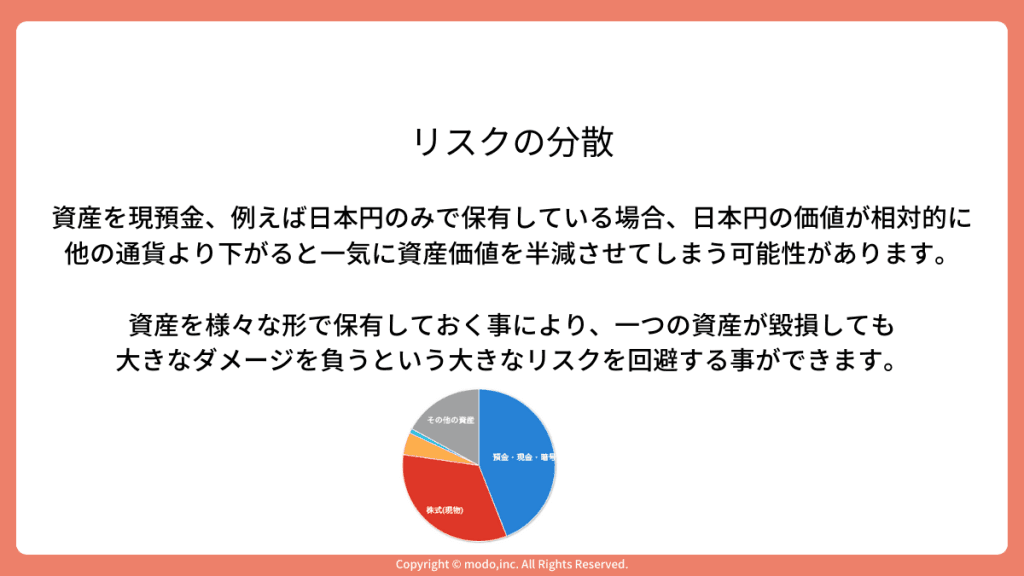
前例のように、銀行だけに預けるのは避けたいですが、単純に日本円だけで持っておくのも一つのリスクです。日本円の価値が他の通貨などと比べて相対的に下がってしまうと、資産価値が一気に減ってしまいます。リスクの分散という意味でも、日本円だけでなく、他の通貨、金や銀、暗号資産、証券、不動産、など色々な形で資産を持つ事により、一つの資産が毀損して無くなってしまっても、最悪他の資産でカバーする事ができます。
Q3. 資産運用にはどんな方法がある?
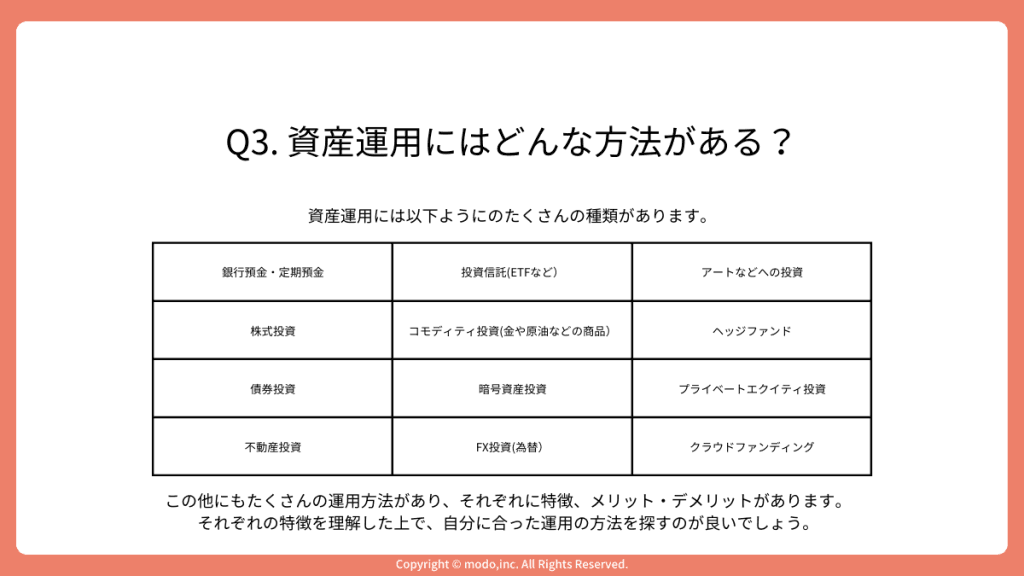
A3. 資産運用にはたくさんの種類があります。
銀行の預金も資産運用の一種です。それ以外にも
- 投資信託
- 株式投資
- 債券投資
- FX
- 暗号資産
- 不動産投資
- コモディティ投資
- プライベートエクイティ
など色々な運用手段があります。またアートや時計などのへの投資も資産運用の一つと言えます。
ここで大事なのは、それぞれの人のライフスタイルやゴールに沿った投資を行うことです。リスクをあまり許容できない方は、国債などの価値が毀損し辛い物に投資したり、逆に一発逆転を狙う(あくまで狙うなので、なくなる可能性もあります。)ために、まだ価値が見出されていない暗号資産やアートなどに投資するのも資産運用です。ただし、後者はギャンブル性の高い投機寄りの運用なので、あくまでそういう方法もあると言うご紹介です。
いずれにせよ、自分で投資する対象をしっかり調べてリスク、メリットデメリットを把握した上で、アクションをするという事を忘れないでください。
(中編に続きます。)

出典
- 毎月勤労統計調査 令和5年分結果確報(厚生労働省) https://www.mhlw.go.jp/toukei/itiran/roudou/monthly/r05/23cr/dl/pdf23cr.pdf
- 消費者物価指数(CPI)全国 最新の年平均結果の概要(総務省統計局) https://www.stat.go.jp/data/cpi/sokuhou/nen/index-z.html
- 消費者物価指数(CPI)全国 最新の月次結果の概要(総務省統計局) https://www.stat.go.jp/data/cpi/sokuhou/tsuki/index-z.html
- 価格改定のお知らせ(2024年9月24日、株式会社やおきん) https://www.yaokin.com/dcms_media/other/20240924.pdf
- 金融政策の枠組みの見直しについて(2024年3月19日、日本銀行) https://www.boj.or.jp/mopo/mpmdeci/state_2024/k240319a.htm
- 金融市場調節方針の変更について(2026年9月18日、日本銀行) https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf
よくある質問
- 資産運用の基本的な意味は?
- 手持ちの資産を投資して増やすことを目指す活動です。リターンを得るにはリスクがあり、ノーリスク・ノーリターンという原則があります。リスクとリターンはいつも比例するとは限らないため、検討が必要です。
- なぜ資産運用をする必要があるのか?
- 資産運用が必要な理由は3つです:資産の増加、インフレへの対策、リスクの分散です。銀行預金だけではインフレに対応しにくく、複数の資産形態を保有することでリスクを分散できます。
- インフレが進む中で銀行預金だけで大丈夫?
- 物価が上昇すると、同じ金額で買える物が減り、預金の実質的な価値は下がります。2025年平均の消費者物価指数は前年比3.2%、2026年8月は前年同月比1.9%の上昇でした。日銀の利上げで金利は上がり始めていますが、預金の利息が物価の上昇に追いつかない場合に備えて、投資で資産を増やすこともインフレ対策の一つになります。
カリフォルニア州立大学ロングビーチ校卒業後、NTTPCコミュニケーションズでシステムエンジニアとして金融機関等のシステム運用などに携わる。2009年、株式会社エニドアを創業し代表取締役に就任。クラウドソーシングサービスの開発・提供を行う。M&Aにより会社を売却後、上場企業のグループ会社の経営を6年行った後、株式会社modoを創業し代表取締役に就任。家族向けのサービスmemStockの開発を行う。 二級ファイナンシャル・プランニング技能士、証券外務員一種を保有。2児の父。
関連記事
 資産形成・投資
資産運用の簡単な説明書(中編)
調べる時間がない人向けのロボアドバイザー、2024年に始まった新NISA、iDeCoを資産運用の超初心者向けに質問に答える形で説明します。手数料・非課税枠・掛金の上限は2026年10月時点の内容に更新しました。
 資産形成・投資
超初心者のための、資産運用の簡単な説明書(後編)
資産運用の初心者向けQ&A後編。積立投資と一括投資の選択のコツ、2000万円問題の真実、資産運用を今から始めるために必要なステップを紹介。
 資産形成・投資
資産運用、子育て世帯は何から始める?
子育て世帯が資産運用を始める前に決めたいのは、お金を使う時期による分け方です。家計の預金の割合と物価の動き、リスクとリターン、長期・積立・分散、教育費と老後資金の置き場所、手数料と業者の確認を、金融庁・日銀などの一次情報で整理します。
 資産形成・投資
債券投資の基礎と個人向け国債
債券は国や企業にお金を貸す仕組みで、金利が上がると持っている債券の値段は下がります。信用・価格変動・為替・流動性のリスク、2026年10月募集の個人向け国債の金利と中途換金の条件、使う時期に合わせた持ち方を、財務省などの資料で整理します。