
資産運用の簡単な説明書(中編)
▽前編はこちら

前編では資産運用とは?を中心に質問に回答してきました。中編では具体的な資産運用の方法などをご紹介していきます。
それでは参りましょう。
Q4. 色々ありすぎて選べないし調べる時間もあまりないです。どうしたら良いですか?
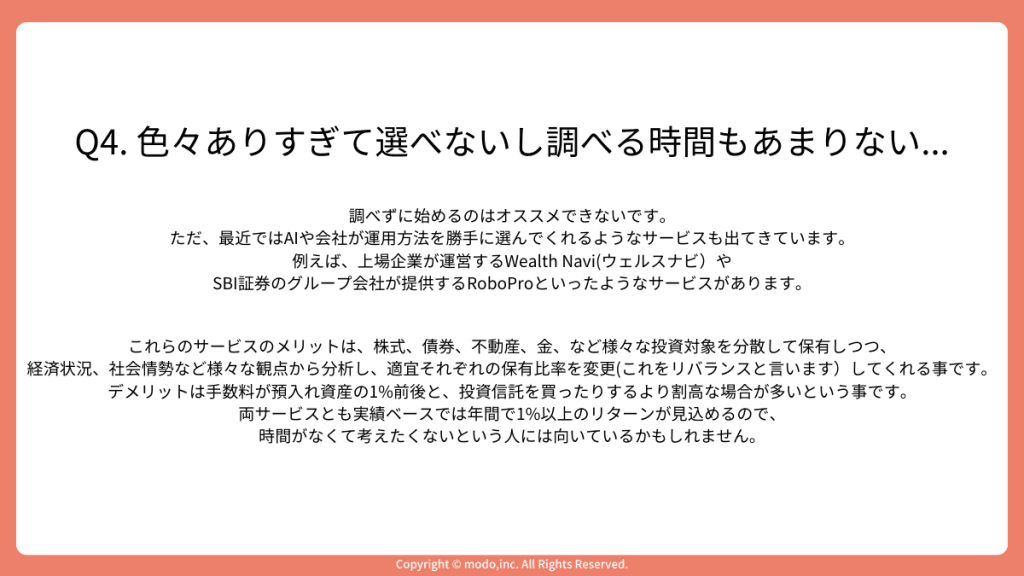
A4. 調べずに始めるのはおすすめしません。調べずに始めた場合、損失が生まれたらすぐに不安になって運用を辞めてしまう可能性が高いからです。なるべく、自身が理解した上で良いと思った金融商品などに投資するようにしましょう。
ただ、最近ではAIやプロが運用方法を選定してくれるようなサービスも出てきています。例えば、三菱UFJフィナンシャル・グループの一員である「WealthNavi(ウェルスナビ)」やSBIグループのFOLIOが提供する「ROBOPRO」といったサービスがあります(スライドは作成当時の2024年の内容です)。
これらのサービスのメリットは、株式、債券、不動産、金、など色々な投資対象を分散して保有しつつ、経済状況、社会情勢など色々な面から分析し、適宜それぞれの保有比率を変更(これをリバランスと言います)してくれる事です。
デメリットは手数料が預入れ資産の年1%前後(税込1.1%)と、投資信託を買ったりするより割高な場合が多いという事です。両サービスとも公式サイトで過去の運用実績を公開していて、例えばウェルスナビは、2016年1月のサービス開始から積み立てた場合、手数料を差し引いた後でも資産が約2.4倍(リスク許容度3の場合)になったとしています。過去の実績で将来の成果が約束されるわけではありませんが、時間がなくて考えたくないという人には向いていそうです。

Q5. 最近よく聞く新NISAって何?
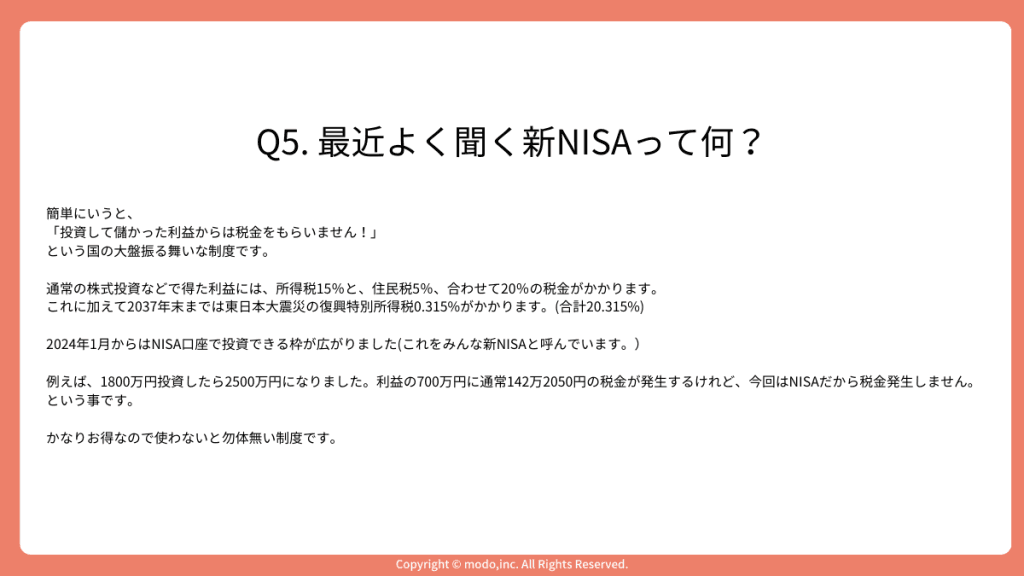
A5. NISA口座を使って投資で得た利益に税金がかからない制度がNISAで、その新しいバージョンが2024年の1月からスタートしました。これが新NISAと呼ばれています。
通常の株式投資などで得た利益には、所得税15%と、住民税5%、合わせて20%の税金がかかります。これに加えて2047年分までは東日本大震災の復興特別所得税0.315%(所得税額の2.1%)がかかります。(合計20.315%)(スライドの「2037年末まで」は作成当時の2024年の記載で、現在は2047年分までです)
例えば、1800万円投資したら2500万円になりました。利益の700万円に通常142万2050円の税金が発生するけれど、今回はNISAだから税金は発生しません。という事です。
かなりお得なので使わないと勿体無い制度です。
旧NISAと新NISAの大きな違いは、投資できる上限の額と年間の投資上限額が拡張した事です。年間の投資枠は、つみたて投資枠120万円と成長投資枠240万円の合計360万円、生涯で使える非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)です。非課税で保有できる期間も無期限になり、制度自体も恒久化されました。詳しくは金融庁のホームページをご覧ください。
Q6.iDecoって制度もあった気がするけど?
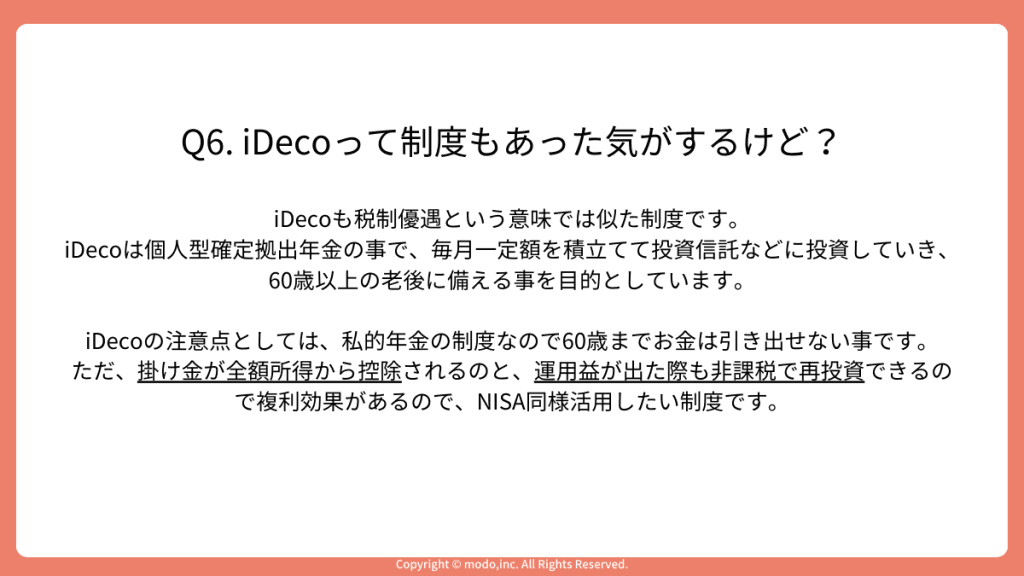
A6. iDeCoは個人型確定拠出年金の事で、毎月一定額を積立て投資信託などに投資していき、原則60歳から受け取ることができます。税制優遇と言う意味ではNISAに似ていますが、原則として60歳になるまで引き出せない(※障害や死亡の場合など、例外はあります。)という点で、年金的なサービスでもあります。
掛け金が全額所得から控除されるのと、運用益が出た際も非課税で再投資できるので複利効果があるので、NISA同様活用したい制度です。
2026年10月時点で加入できるのは、基本的に20歳以上65歳未満の公的年金の被保険者です。掛金は月5,000円以上で、上限は働き方によって異なり、自営業者などは月6万8,000円、会社員・公務員は勤務先の企業年金の有無などにより月2万円〜2万3,000円、専業主婦(主夫)などは月2万3,000円です。2026年12月1日からは制度が改正される予定で、加入できる年齢が70歳未満に広がり(老齢基礎年金などを受け取っていない人などが対象)、会社員の上限は企業年金と合わせて月6万2,000円、自営業者などは国民年金基金と合わせて月7万5,000円に引き上げられます。
国からも、国民の将来の蓄えを増やす為の制度が提供されているので、制度をしっかりと理解した上でうまく活用していきたいですね。
(後編へ続きます。)

出典
- ウェルスナビ(ウェルスナビ株式会社) https://www.wealthnavi.com/
- 手数料(ウェルスナビ株式会社) https://www.wealthnavi.com/fee
- 運用パフォーマンス(ウェルスナビ株式会社) https://www.wealthnavi.com/performance
- AI投資 ROBOPRO(株式会社FOLIO) https://ai.folio-sec.com/
- No.1463 株式等を譲渡したときの課税(申告分離課税)(国税庁) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
- NISAを知る(金融庁 NISA特設ウェブサイト) https://www.fsa.go.jp/policy/nisa2/know/index.html
- iDeCoの特徴(iDeCo公式サイト・国民年金基金連合会) https://www.ideco-koushiki.jp/guide/
- iDeCo(イデコ)のメリット(iDeCo公式サイト・国民年金基金連合会) https://www.ideco-koushiki.jp/guide/good.html
- iDeCoをはじめるまでの4つのステップ(iDeCo公式サイト・国民年金基金連合会) https://www.ideco-koushiki.jp/start/
- 制度改正について(iDeCo公式サイト・国民年金基金連合会) https://www.ideco-koushiki.jp/library/2022kaisei/
- 確定拠出年金制度の概要(厚生労働省) https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/gaiyou.html
- 2025年の制度改正(厚生労働省) https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html
よくある質問
- 投資商品が多すぎて選べないときは?
- AIやプロが運用方法を選定してくれるサービス(WealthNavi、ROBOPRO等)の利用を検討しましょう。手数料は預かり資産の年1%前後(税込1.1%)と割高ですが、分散投資とリバランスが自動で行われます。
- 新NISAで得た利益に税金はかかる?
- NISA口座で得た利益は非課税です。通常の投資では所得税15%と住民税5%、復興特別所得税を含めて合計20.315%の税金がかかりますが、NISAではかかりません。2024年1月から始まった今のNISAでは、年間360万円・生涯1,800万円まで投資できます。
- iDeCoとNISAはどう違う?
- iDeCoは原則60歳まで引き出せない年金的なサービスで、掛け金が全額所得控除の対象になります。NISAはいつでも売却して引き出せます。どちらも運用益が非課税で、複利効果が期待できる制度です。
- iDeCoの掛金の上限はいくら?
- 2026年10月時点では、自営業者などは月6万8,000円、会社員・公務員は月2万円〜2万3,000円、専業主婦(主夫)などは月2万3,000円です。2026年12月1日から、会社員は企業年金と合わせて月6万2,000円、自営業者などは国民年金基金と合わせて月7万5,000円に引き上げられる予定です。
カリフォルニア州立大学ロングビーチ校卒業後、NTTPCコミュニケーションズでシステムエンジニアとして金融機関等のシステム運用などに携わる。2009年、株式会社エニドアを創業し代表取締役に就任。クラウドソーシングサービスの開発・提供を行う。M&Aにより会社を売却後、上場企業のグループ会社の経営を6年行った後、株式会社modoを創業し代表取締役に就任。家族向けのサービスmemStockの開発を行う。 二級ファイナンシャル・プランニング技能士、証券外務員一種を保有。2児の父。
関連記事
 資産形成・投資
超初心者のための、資産運用の簡単な説明書(後編)
資産運用の初心者向けQ&A後編。積立投資と一括投資の選択のコツ、2000万円問題の真実、資産運用を今から始めるために必要なステップを紹介。
 資産形成・投資
資産運用の簡単な説明書(前編)
株式投資はなんだか怖い、現金が一番と考える資産運用の超初心者に向けて、資産運用とは何か、なぜ必要か、どんな方法があるかを9つの質問のうち3つに答える形で説明します。物価や金利の数字は2026年10月時点に更新しました。
 資産形成・投資
NISAでインデックス投資をするメリット
NISAの運用益が非課税になる仕組み、2024年からの年間投資枠360万円・非課税保有限度額1,800万円、インデックス投資の低コスト・分散・手間の少なさ、つみたて投資枠の対象商品の要件を金融庁の資料で確かめて整理します。
 資産形成・投資
手間要らずのロボアドバイザーとは
仕事も家事も忙しく、投資を調べる時間が取れない家庭に向けて、ロボアドバイザーの仕組みと、ウェルスナビ・ROBOPRO・SBIラップ・THEOの特徴と手数料、メリットとデメリット、実際に使った感想を紹介します。手数料は2026年10月時点の公式情報です。